 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
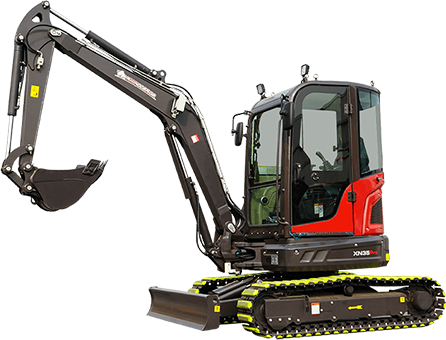
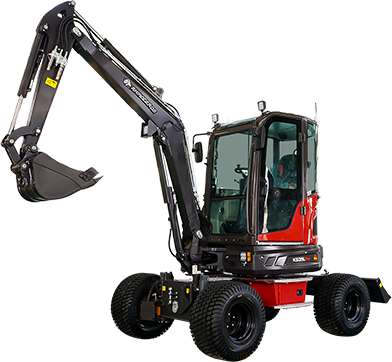
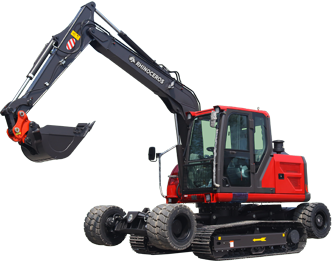
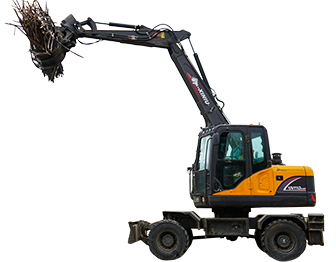
Pembiayaan Excavator Roda: Pinjaman vs Sewa vs Sewa
Diulas oleh Justin, Insinyur Produk· Berdasarkan spesifikasi pabrik resmi dan laporan industri, Agustus 2026
Intinya:Suku bunga pinjaman alat berat berkisar dari 5% untuk kredit yang baik hingga hampir 29% untuk kredit yang buruk. Sewa guna usaha menurunkan pembayaran bulanan tetapi tidak memberikan hak kepemilikan. Pilihan yang tepat bergantung pada berapa lama Anda akan menyimpan mesin tersebut.
Sebagian besar kontraktor yang membeli ekskavator roda tidak membayar secara tunai, dan struktur pembiayaan yang dipilih memengaruhi biaya riil mesin sama besarnya dengan harga pembelian yang dinegosiasikan. Memahami opsi sebelum berbicara dengan pemberi pinjaman menempatkan pembeli pada posisi yang lebih kuat daripada datang begitu saja dan menerima tawaran pertama yang diberikan.
Tiga cara untuk memperoleh mesin tersebut, dan bagaimana perbedaannya sebenarnya
Pinjaman alat berat
Pengaturan yang sederhana: pemberi pinjaman menyediakan dana untuk membeli mesin, pembeli memilikinya sejak hari pertama, dan mesin itu sendiri biasanya dijadikan jaminan. Sebagian besar pinjaman peralatan mencakup 80 hingga 100 persen dari harga pembelian, artinya pembeli dengan kredit yang baik mungkin hanya perlu uang muka sedikit atau bahkan tidak sama sekali.
Sewa peralatan
Sewa memungkinkan penggunaan mesin tanpa memilikinya sepenuhnya, dengan pembayaran bulanan selama jangka waktu tertentu. Pada akhirnya, pilihannya biasanya mengembalikan mesin, memperbarui sewa, atau membelinya dengan nilai residunya. Sewa umumnya menawarkan pembayaran bulanan yang lebih rendah daripada pinjaman untuk mesin yang sama, karena pembeli tidak membayar untuk kepemilikan penuh.
Menyewa
Tanpa komitmen pembiayaan sama sekali, dengan biaya per hari penggunaan aktual yang jauh lebih tinggi. Menyewa cocok untuk kebutuhan jangka pendek, menguji jenis mesin sebelum berkomitmen, atau proyek satu kali yang memang tidak masuk akal untuk dimiliki secara berkelanjutan.
Seperti apa angka-angkanya sebenarnya pada tahun 2026
Suku bunga pinjaman peralatan untuk mesin konstruksi biasanya berkisar antara 6,5 hingga 11 persen APR dari pemberi pinjaman tradisional bagi peminjam dengan kualifikasi baik, dengan peralatan konstruksi secara konsisten termasuk dalam kategori yang lebih menguntungkan karena pemberi pinjaman menganggapnya sebagai jaminan yang kuat dengan nilai jual kembali yang andal, menurut data suku bunga pinjaman peralatan tahun 2026 berdasarkan industri. Peminjam dengan kredit yang lebih lemah membayar lebih banyak: skenario ilustratif tahun 2026 untuk pinjaman sebesar $50.000 menunjukkan sekitar $1.014 per bulan pada APR 8 persen untuk kredit yang sangat baik, naik menjadi sekitar $1.468 per bulan pada APR 25 persen untuk kredit yang lebih lemah, selisih hampir $27.000 dalam total bunga selama masa pinjaman, menurut analisis suku bunga pembiayaan peralatan tahun 2026Ya.
Beberapa produsen telah menawarkan pembiayaan 0 persen promosi hingga 60 bulan untuk mesin baru yang memenuhi syarat hingga sebagian tahun 2026, meskipun promosi ini biasanya spesifik untuk merek dan model tertentu, bukan tersedia secara universal di seluruh kategori peralatan kompak, jadi ada baiknya untuk mengonfirmasi persyaratan promosi terkini langsung dengan produsen atau dealer yang terlibat dalam pembelian tertentu.
Lima pertanyaan yang menentukan struktur mana yang cocok
Berapa lama Anda secara realistis berencana untuk menyimpan mesin khusus ini?
Apakah menyimpan uang tunai untuk penggajian, bahan, dan modal kerja lainnya lebih berharga daripada memiliki aset secara langsung?
Bagaimana profil kredit Anda saat ini, dan bagaimana hal itu mempengaruhi suku bunga yang benar-benar tersedia untuk Anda?
Apakah rencana bisnis Anda untuk meningkatkan ke mesin yang lebih besar atau berbeda dalam beberapa tahun ke depan?
Apakah pembayaran bulanan akan ditutupi dengan nyaman oleh pendapatan yang dihasilkan mesin itu sendiri?
Pembeli yang berencana memakai mesin selama masa pakainya penuh, dengan cadangan kas yang wajar dan kredit yang solid, sering kali lebih diuntungkan dengan membiayai atau membayar tunai. Pembeli yang berharap untuk meningkatkan dalam beberapa tahun, atau memprioritaskan pembayaran bulanan yang lebih rendah daripada kepemilikan akhir, sering menemukan sewa sebagai struktur yang lebih cocok.
Perhitungan nyata di balik menyewa versus membeli jangka panjang
Menyewa terasa seperti opsi dengan komitmen paling rendah, tetapi perbandingan total biaya berubah secara signifikan dengan frekuensi penggunaan. Penggunaan yang sering dan teratur mengakumulasi biaya sewa harian menjadi total yang dapat melebihi harga beli mesin yang sebanding dalam beberapa tahun saja, yang merupakan bagian dari alasan mengapa pengeluaran sewa di luar penggunaan sesekali atau musiman cenderung lebih menguntungkan kepemilikan setelah perhitungannya benar-benar dilakukan. Perbandingan itu berbalik arah untuk penggunaan yang benar-benar sesekali, di mana struktur tanpa komitmen dari sewa menghindari pembayaran untuk mesin yang sebaliknya akan menganggur hampir sepanjang tahun.
Apa yang sebenarnya diperiksa pemberi pinjaman sebelum menyetujui
Di luar ambang batas skor kredit yang menjadi sorotan, pemberi pinjaman biasanya ingin melihat pengembalian pajak usaha dua hingga tiga tahun, laporan bank terbaru, bukti asuransi, dan kutipan resmi dari dealer peralatan yang merinci secara spesifik apa yang dibiayai dan berapa jumlahnya, menurut panduan pembiayaan industri untuk kontraktor dan pembeli peralatan. Usaha yang lebih baru tanpa riwayat tersebut tidak otomatis dikecualikan, tetapi harus mengharapkan pemeriksaan yang lebih ketat terhadap pengalaman industri dan penjelasan yang lebih jelas tentang bagaimana mesin tersebut akan menghasilkan pendapatan.
Realita skor kredit, tanpa basa-basi
Skor kredit 680 atau lebih tinggi umumnya membuka suku bunga yang wajar, dengan skor 720+ mendapatkan akses ke persyaratan terbaik yang tersedia. Skor di bawah 620 masih bisa memenuhi syarat dalam banyak kasus, tetapi perkirakan uang muka yang lebih besar, jangka waktu yang lebih pendek, dan suku bunga yang jauh lebih tinggi, terkadang mencapai kisaran APR 20-an persen. Ini bukan alasan untuk menghindari pembiayaan dengan kredit yang lemah, tetapi ini adalah alasan untuk menghitung angka sebenarnya sebelum menganggap pembiayaan secara otomatis lebih murah daripada menyewa atau menunda pembelian untuk meningkatkan kredit terlebih dahulu.
Pertimbangan pajak yang perlu diketahui
Di Amerika Serikat, Bagian 179 dari kode pajak memungkinkan bisnis untuk mengurangi harga pembelian penuh peralatan yang memenuhi syarat yang mulai digunakan selama tahun pajak, bahkan ketika peralatan tersebut dibiayai daripada dibayar tunai, menurut panduan IRS yang dirujuk di berbagai sumber pembiayaan peralatan tahun 2026. Bagi banyak kontraktor, pengurangan ini secara signifikan mengurangi biaya riil setelah pajak dari pembiayaan peralatan baru, meskipun kelayakan dan batasannya bervariasi berdasarkan tahun dan situasi bisnis, dan ini bukan pengganti untuk bimbingan dari akuntan berkualifikasi yang memahami situasi pajak spesifik Anda.
Pembiayaan peralatan bekas: perubahan apa
Pembiayaan ekskavator roda bekas umumnya bekerja dengan cara yang sama seperti pembiayaan yang baru, dengan dua perbedaan yang konsisten: suku bunga biasanya 1 hingga 2 persen lebih tinggi daripada pembiayaan peralatan baru, dan jangka waktu pinjaman biasanya lebih pendek, sering kali dibatasi sekitar 60 bulan dibandingkan dengan hingga 84 bulan yang tersedia pada beberapa pinjaman peralatan baru. Ini perlu diperhitungkan dalam keputusan pembelian bekas versus baru di samping perbedaan harga mesin itu sendiri, karena ketentuan pembiayaan itu sendiri mengubah perbandingan total biaya.
Pertimbangan pembiayaan internasional dan lintas batas
Pembeli yang mencari ekskavator roda langsung dari produsen luar negeri menghadapi lanskap pembiayaan yang agak berbeda dari pinjaman peralatan domestik. Letter of credit dan pengaturan pembiayaan perdagangan umumnya digunakan untuk menjembatani kesenjangan antara struktur pinjaman peralatan standar dan pengadaan luar negeri, menurut liputan pembiayaan peralatan 2026 yang secara khusus membahas pengadaan internasional. Bank domestik atau pemberi pinjaman peralatan mungkin memiliki pengalaman terbatas dalam membiayai pembelian langsung dari luar negeri, sehingga penting untuk mendiskusikan skenario spesifik ini dengan pemberi pinjaman sejak awal, daripada berasumsi bahwa ketentuan pinjaman peralatan domestik standar akan berlaku otomatis untuk transaksi internasional.
Konfirmasikan ketentuan saat ini secara langsung sebelum berkomitmen
Suku bunga pembiayaan, penawaran promosi, dan persyaratan pemberi pinjaman sering berubah dan bervariasi menurut wilayah, pemberi pinjaman, dan profil pembeli. Konfirmasikan opsi pembiayaan saat ini dan persyaratan promosi yang tersedia secara langsung dengan Rhinoceros atau dealer dan pemberi pinjaman peralatan pilihan Anda sebelum menyelesaikan pembelian, karena angka-angka dalam artikel ini mencerminkan kondisi pasar umum tahun 2026, bukan penawaran khusus untuk transaksi individu.
Mengapa pembiayaan seringkali lebih baik daripada membayar tunai, bahkan ketika uang tunai tersedia
Seorang kontraktor dengan dana $35.000 yang tersedia untuk membeli mesin secara langsung akan memiliki aset yang sepenuhnya lunas, tetapi juga kehilangan $35.000 yang dapat digunakan untuk menawar proyek baru, menutupi penggajian selama bulan sepi, atau menangani perbaikan tak terduga di armada lain, menurutpanduan pembiayaan peralatan konstruksi tahun 2026. Membiayai pembelian yang sama selama beberapa tahun dengan uang muka yang moderat membuat uang tunai tersebut tetap bekerja di dalam bisnis sementara mesin itu sendiri menghasilkan pendapatan untuk pembayarannya sendiri. Volume pembiayaan peralatan di seluruh industri tumbuh secara signifikan hingga awal tahun 2026, sebuah sinyal bahwa lebih banyak kontraktor memilih untuk mempertahankan modal kerja daripada membayar tunai meskipun secara teknis mereka mampu, menurut data dari Equipment Leasing and Finance Association yang dirujuk dalam analisis pasar pembiayaan ekskavator 2026Ya.
Ini bukan aturan universal. Seorang kontraktor dengan cadangan kas yang besar dan tidak ada kebutuhan jangka pendek untuk modal tersebut di tempat lain mungkin masih lebih untung membayar tunai dan menghindari bunga sama sekali. Intinya bukan bahwa pembiayaan selalu benar, melainkan bahwa membayar tunai tidak otomatis menjadi langkah finansial yang lebih cerdas hanya karena menghindari pembayaran bunga.
Bagaimana usia dan riwayat bisnis memengaruhi apa yang sebenarnya tersedia
Opsi pembiayaan berbeda secara signifikan tergantung pada tahap siklus hidup bisnis. Bisnis yang sudah mapan dengan pendapatan konsisten selama dua tahun atau lebih dan kredit yang solid biasanya memiliki akses ke jangka waktu yang lebih panjang, uang muka yang lebih rendah, dan persetujuan yang lebih cepat. Bisnis yang lebih baru atau operator-pemilik pertama kali masih bisa mendapatkan persetujuan, tetapi pemberi pinjaman lebih memperhatikan pengalaman industri, bahkan pekerjaan sebelumnya sebagai kontraktor 1099 dihitung, dan penjelasan yang jelas tentang bagaimana mesin akan menghasilkan pendapatan lebih penting untuk riwayat kredit yang tipis. Datang dengan siap membawa laporan bank dan rencana pendapatan yang spesifik, daripada niat umum untuk "mulai menggunakannya untuk pekerjaan," secara terukur meningkatkan peluang persetujuan untuk bisnis yang lebih baru.
Menggabungkan beberapa peralatan ke dalam satu paket pembiayaan
Seorang kontraktor yang membeli ekskavator roda bersama peralatan lain, trailer, paket aksesori, atau mesin kedua, sering kali dapat menggabungkan beberapa pembelian ke dalam satu paket sewa atau pinjaman daripada membiayai masing-masing secara terpisah. Ini dapat menyederhanakan penganggaran bulanan menjadi satu pembayaran yang dapat diprediksi daripada beberapa pembayaran, meskipun perlu dipastikan bahwa penggabungan tidak memperpanjang jangka waktu untuk barang yang mengalami depresiasi lebih cepat seperti aksesori melebihi masa pakai realistisnya hanya untuk menyesuaikan dengan jangka waktu mesin utama.
Apa yang sebenarnya diperlukan dalam aplikasi pembiayaan formal
Di luar ambang batas skor kredit, pemberi pinjaman yang memproses aplikasi pembiayaan peralatan biasanya menginginkan serangkaian dokumen yang spesifik dan konsisten siap di awal: laporan bank bisnis terbaru yang menunjukkan saldo rata-rata dan pola setoran, penawaran resmi atau faktur dari penjual peralatan yang merinci mesin dan harga yang tepat, bukti asuransi bisnis, dan dalam banyak kasus izin usaha tergantung pada struktur dan yurisdiksi. Memiliki semua ini siap sebelum mengajukan, daripada mengumpulkannya secara reaktif setelah pemberi pinjaman memintanya, umumnya mempercepat persetujuan dan menghindari penundaan yang dapat menunda rencana pembelian atau tanggal mulai pekerjaan.
Cara sederhana untuk memutuskan
Jika mesin akan bekerja untuk Anda sepanjang masa manfaatnya dan kredit Anda mendukung suku bunga yang wajar, pembiayaan atau pembayaran tunai umumnya menghasilkan biaya total terendah. Jika Anda berencana untuk meningkatkan dalam beberapa tahun ke depan atau ingin menjaga fleksibilitas kas maksimum, sewa dengan pembayaran yang lebih rendah dan jalur peningkatan yang terintegrasi sering kali lebih cocok meskipun biaya total lebih tinggi seiring waktu. Jika kebutuhan benar-benar jangka pendek atau Anda masih memvalidasi apakah kelas mesin ini cocok untuk pekerjaan Anda, menyewa tetap menjadi titik awal dengan risiko terendah terlepas dari keputusan pembiayaan akhir.
Pertanyaan yang sering diajukan
Bisakah saya mendapatkan pembiayaan peralatan dengan kredit buruk?
Seringkali ya melalui pemberi pinjaman khusus, meskipun perkirakan uang muka yang lebih besar, biasanya 20 hingga 30 persen, dan suku bunga yang lebih tinggi daripada yang akan diterima peminjam dengan kredit kuat.
Apakah sewa selalu lebih murah daripada pinjaman peralatan?
Pembayaran bulanan biasanya lebih rendah dengan sewa, tetapi total biaya selama jangka waktu penuh seringkali lebih tinggi daripada pinjaman, karena sewa tidak membangun kepemilikan seperti halnya pembayaran pinjaman.
Apakah saya perlu uang muka untuk membiayai pembelian wheel excavator?
Tidak selalu. Persyaratan uang muka biasanya berkisar antara 0 hingga 20 persen tergantung pada profil kredit dan pemberi pinjaman, dengan kredit yang lebih kuat umumnya membuka persyaratan uang muka yang lebih rendah.
Bisakah bisnis baru tanpa riwayat kredit mendapatkan pembiayaan peralatan?
Kadang-kadang, terutama jika pemilik memiliki pengalaman industri yang relevan, meskipun akan menghadapi pengawasan yang lebih ketat dan kemungkinan uang muka yang lebih besar daripada bisnis yang sudah mapan.
Apakah pembayaran sewa dapat dikurangkan dari pajak?
Seringkali dapat dikurangkan sepenuhnya sebagai biaya operasional, sementara potongan pembelian melalui Bagian 179 bekerja secara berbeda; konsultasikan dengan akuntan yang berkualifikasi untuk panduan yang sesuai dengan situasi bisnis Anda.
Apakah Rhinoceros menawarkan pembiayaan langsung untuk pembelian wheel excavator?
Konfirmasi opsi pembiayaan dan pembayaran saat ini secara langsung dengan Rhinoceros untuk pembelian spesifik Anda, karena program yang tersedia bervariasi menurut wilayah dan berubah seiring waktu.
Suku bunga pembiayaan, ketentuan, dan pertimbangan pajak bervariasi menurut pemberi pinjaman, wilayah, profil kredit, dan kondisi pasar saat ini, serta berubah seiring waktu. Konten ini merupakan informasi umum, bukan nasihat keuangan atau pajak; konfirmasikan ketentuan saat ini dengan pemberi pinjaman Anda dan konsultasikan dengan akuntan yang berkualifikasi untuk panduan yang spesifik sesuai situasi Anda.